Novo reforço no orçamento do FGTS amplia os recursos destinados aos descontos habitacionais das Faixas 1 e 2 do Minha Casa Minha Vida. Entenda quem pode ser beneficiado e o que isso significa para quem pretende financiar um imóvel.
O Minha Casa Minha Vida recebeu uma atualização importante em setembro de 2026.
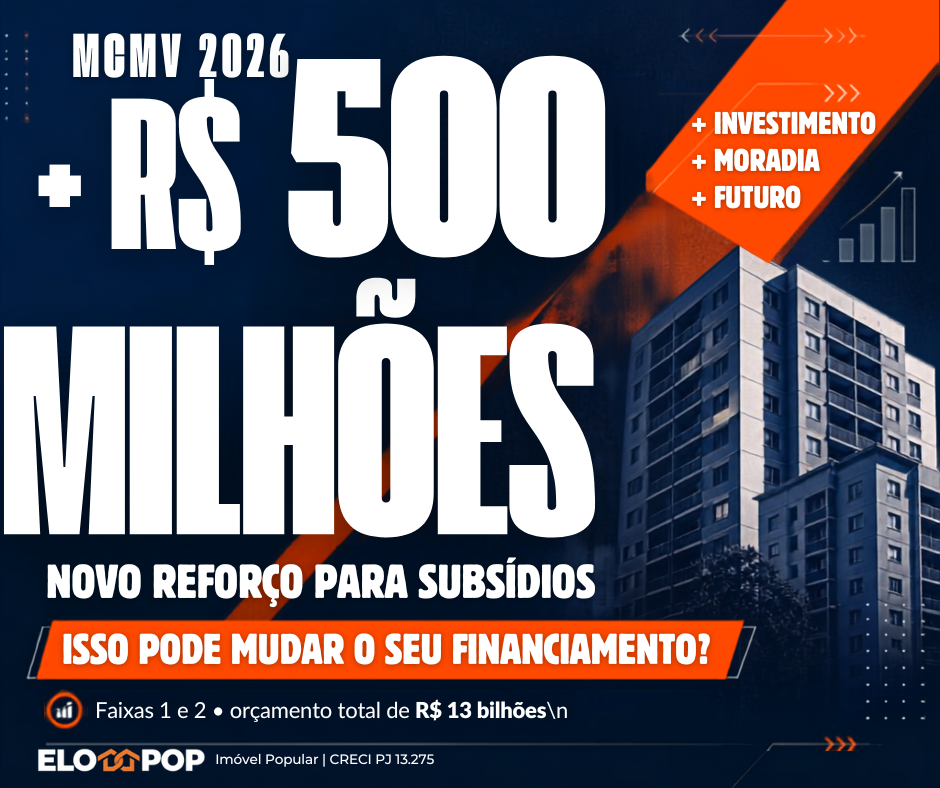
O Conselho Curador do FGTS aprovou uma suplementação de R$ 500 milhões no orçamento destinado aos subsídios habitacionais do programa. Com a decisão, o valor previsto para essa finalidade em 2026 passou de R$ 12,5 bilhões para R$ 13 bilhões.
A medida foi aprovada em reunião extraordinária realizada em 10 de setembro e divulgada pelo Ministério do Trabalho e Emprego.
Para quem está planejando comprar um imóvel utilizando o Minha Casa Minha Vida, a notícia é positiva. Mas é importante entender exatamente o que esse aumento significa — e, principalmente, o que ele não significa.
O que são esses R$ 500 milhões?
Primeiro, é importante esclarecer uma possível confusão.
O Governo não anunciou que cada comprador receberá um novo valor ou que o subsídio individual aumentou R$ 500 milhões.
O que foi aprovado é um reforço no orçamento geral utilizado para conceder descontos habitacionais às famílias que se enquadram nas condições previstas pelo programa.
Segundo o Ministério do Trabalho e Emprego, o orçamento destinado a esses subsídios passou de R$ 12,5 bilhões para R$ 13 bilhões em 2026.
Na prática, o recurso ajuda a sustentar a concessão dos benefícios previstos pelo Minha Casa Minha Vida ao longo do ano.
Quem pode receber subsídio do Minha Casa Minha Vida?
A suplementação aprovada é destinada aos descontos habitacionais relacionados às Faixas 1 e 2 do programa, que atualmente alcançam famílias com renda mensal de até R$ 5 mil.
Mas estar dentro desse limite de renda, sozinho, não significa que determinado comprador terá automaticamente direito a um valor específico de subsídio.
O benefício depende das regras do programa e das características de cada operação.
Entre os fatores considerados estão a renda familiar, a composição da família, a localização do imóvel e as demais condições aplicáveis ao financiamento.
Por isso, duas famílias interessadas em imóveis de valores semelhantes podem apresentar condições diferentes na simulação.
Afinal, o que é o subsídio?
De maneira simples, podemos pensar no subsídio como um desconto concedido dentro das regras do programa para ajudar famílias de menor renda na aquisição do imóvel.
Esse valor não funciona como um empréstimo que o comprador terá que devolver posteriormente.
Ele ajuda a reduzir o valor que precisa ser suportado pela família na operação.
De acordo com as informações oficiais do Minha Casa Minha Vida, nas operações financiadas com recursos do FGTS, famílias com renda mensal de até R$ 5 mil podem ter acesso a descontos. Fora da Região Norte, esses descontos podem chegar a até R$ 55 mil, conforme as condições aplicáveis a cada família e operação.
A palavra mais importante aqui é “até”.
Isso não significa que todo comprador receberá R$ 55 mil.
O valor precisa ser calculado individualmente.
Subsídio é a mesma coisa que entrada?
Não.
Essa é uma dúvida muito comum entre compradores de imóveis populares.
O subsídio é um benefício calculado conforme as regras do programa.
A entrada, por outro lado, corresponde à diferença que pode existir entre o valor do imóvel e os valores cobertos pelo financiamento, subsídio e demais recursos admitidos na operação.
Dependendo da situação, o comprador também poderá utilizar recursos próprios ou FGTS, quando preencher os requisitos aplicáveis.
Por isso, anúncios que simplesmente prometem “imóvel sem entrada” ou determinado valor de subsídio sem antes conhecer o perfil do comprador devem ser vistos com cautela.
É necessário analisar cada caso.
Um exemplo simples
Imagine duas pessoas interessadas no mesmo apartamento.
As duas podem ter rendas diferentes, composição familiar diferente, saldo de FGTS diferente e condições de crédito diferentes.
Mesmo olhando para o mesmo imóvel, o resultado das duas simulações pode não ser igual.
Uma pode conseguir determinado valor de financiamento e subsídio, enquanto a outra pode apresentar uma composição completamente diferente.
É por isso que, na ELO POP, consideramos a análise da situação real do comprador mais importante do que divulgar uma condição genérica que pode não se aplicar a todos.
O que o reforço de R$ 500 milhões representa para o programa?
O principal efeito da decisão é aumentar os recursos disponíveis no orçamento de 2026 para os descontos habitacionais destinados às famílias das Faixas 1 e 2.
Segundo o Ministério do Trabalho e Emprego, a suplementação foi aprovada porque a execução do orçamento indicava necessidade de recursos adicionais para atender à demanda até o fim do exercício.
Isso também mostra a dimensão que o financiamento habitacional voltado às famílias de menor renda continua tendo no mercado brasileiro.
Mas é importante separar duas coisas:
mais dinheiro no orçamento do programa não significa aprovação automática de financiamento.
A contratação continua dependendo da análise do comprador, da documentação, do imóvel e do cumprimento das regras da operação.
Quero comprar um imóvel. O que devo fazer agora?
Para quem pretende utilizar o Minha Casa Minha Vida, o primeiro passo não deveria ser escolher um apartamento apenas pelo valor anunciado.
O ideal é primeiro entender qual é a sua situação financeira e quais condições podem estar disponíveis para o seu perfil.
Tenha em mãos informações como renda familiar, tipo de renda, composição familiar e eventual saldo de FGTS. Também é importante manter a documentação pessoal e financeira organizada e atualizada.
A partir daí, é possível fazer uma avaliação mais realista das possibilidades antes de avançar na escolha do imóvel.
O papel da ELO POP
A ELO POP trabalha com imóveis populares e acompanha compradores durante as diferentes etapas do processo de aquisição.
Nosso trabalho começa entendendo a situação de cada cliente.
Em vez de partir de uma promessa genérica de aprovação, subsídio ou entrada, buscamos identificar as condições do comprador, orientar sobre a documentação necessária e apresentar possibilidades de imóveis compatíveis com o cenário encontrado.
Essa diferença é importante porque financiamento imobiliário não é igual para todo mundo.
Está pensando em comprar seu imóvel?
A ampliação dos recursos do Minha Casa Minha Vida é uma notícia relevante para o mercado de habitação popular.
Mas a pergunta mais importante continua sendo:
quais condições estão disponíveis para o seu caso?
Se você está pensando em comprar um imóvel e quer entender melhor suas possibilidades, entre em contato com a ELO POP.
Nossa equipe poderá orientar sobre os primeiros passos e sobre a documentação necessária para iniciar o processo.
ELO POP — Imóvel Popular
WhatsApp: (21) 96654-1060
CRECI PJ 13.275
As condições de financiamento, enquadramento no Minha Casa Minha Vida, utilização do FGTS e concessão de subsídios dependem das regras vigentes e da análise aplicável a cada operação. Valores e benefícios não são garantidos previamente.