Ter um lugar para chamar de seu é uma decisão que envolve moradia, autonomia e planejamento financeiro. Para quem está começando a vida profissional ou formando uma família, a compra do primeiro imóvel pode ser um passo importante na construção de patrimônio.
Uma reportagem de A Gazeta, publicada em 5 de outubro de 2026, mostra que esse objetivo já faz parte dos planos de muitos jovens. Segundo dados da MRV citados na matéria, compradores de 18 a 30 anos representaram 52% das vendas da construtora pelo Minha Casa, Minha Vida no Espírito Santo entre janeiro e setembro de 2026.
O dado se refere à empresa e ao período informado. Ainda assim, traz uma reflexão útil para quem procura seu primeiro apartamento no Rio de Janeiro: vale conhecer as possibilidades de compra antes de concluir que a casa própria está distante da sua realidade.
Casa própria: um investimento na sua vida e no seu futuro
O primeiro imóvel tem uma função imediata: oferecer um espaço para morar e organizar a rotina. Mas também pode representar a formação de um patrimônio que acompanhará diferentes etapas da vida.
Ao comprar com financiamento, parte da prestação é destinada à amortização, ou seja, à redução da dívida. Conforme o saldo devedor diminui, você avança no pagamento do imóvel.
É importante entender essa diferença: a prestação também pode incluir juros, seguros e outros encargos. Portanto, nem todo o valor pago se transforma diretamente em patrimônio.
A compra bem planejada combina dois objetivos: atender à sua necessidade de moradia e assumir um compromisso financeiro compatível com sua renda.
Sair do aluguel exige olhar para o orçamento completo
Quem paga aluguel costuma se perguntar se já poderia estar pagando um imóvel próprio. Essa comparação é um bom começo, mas precisa considerar mais do que o valor da parcela.
Na compra, entram na conta a eventual entrada, os custos de contratação e documentação, os tributos aplicáveis e as despesas de mudança. Depois, permanecem gastos como condomínio, IPTU e manutenção.
O aluguel atende à necessidade de moradia e pode oferecer flexibilidade. Já a compra pode fazer sentido para quem busca permanecer no local e tem condições de assumir os custos com segurança.
Antes de decidir, compare o custo mensal total de cada opção e preserve uma reserva para imprevistos. A melhor oportunidade é aquela que também funciona no seu orçamento.
Comprar para morar também é pensar em patrimônio
Você não precisa comprar vários imóveis para começar a construir patrimônio. O apartamento onde vai morar pode ser seu primeiro passo.
Além da autonomia para organizar o espaço, ter um imóvel próprio pode facilitar o planejamento de longo prazo e diminuir a dependência de decisões de um locador.
Existe também a possibilidade de valorização, mas ela não é garantida. Localização, conservação, infraestrutura do bairro e condições do mercado influenciam o valor de um imóvel. Por isso, a escolha deve fazer sentido mesmo sem contar com uma revenda mais cara no futuro.
Financiamento e FGTS: conheça as possibilidades para o seu perfil
O financiamento permite distribuir o pagamento ao longo do tempo. Conforme o enquadramento do comprador e da operação, o FGTS também pode ser utilizado na aquisição da moradia própria ou na redução da dívida, respeitando as regras aplicáveis.
Para isso, é necessário verificar a documentação, a renda, as condições do imóvel e os critérios da instituição financeira. Uma simulação ajuda a conhecer possibilidades, mas não representa aprovação definitiva.
As condições do Minha Casa, Minha Vida, inclusive eventuais subsídios, também precisam ser verificadas para cada caso. Ser jovem ou estar comprando o primeiro imóvel, por si só, não garante acesso a benefícios.
O que observar antes de escolher seu primeiro apartamento?
- Localização: avalie transporte, acesso ao trabalho, comércio e serviços essenciais.
- Condição do imóvel: visite o apartamento e observe instalações, conservação e possíveis reparos.
- Documentação: confira a situação do imóvel e as condições da negociação antes de assumir compromissos.
- Custo total: considere entrada, financiamento, documentação e despesas mensais.
- Planos de vida: pense se o apartamento atende à sua rotina atual e aos próximos anos.
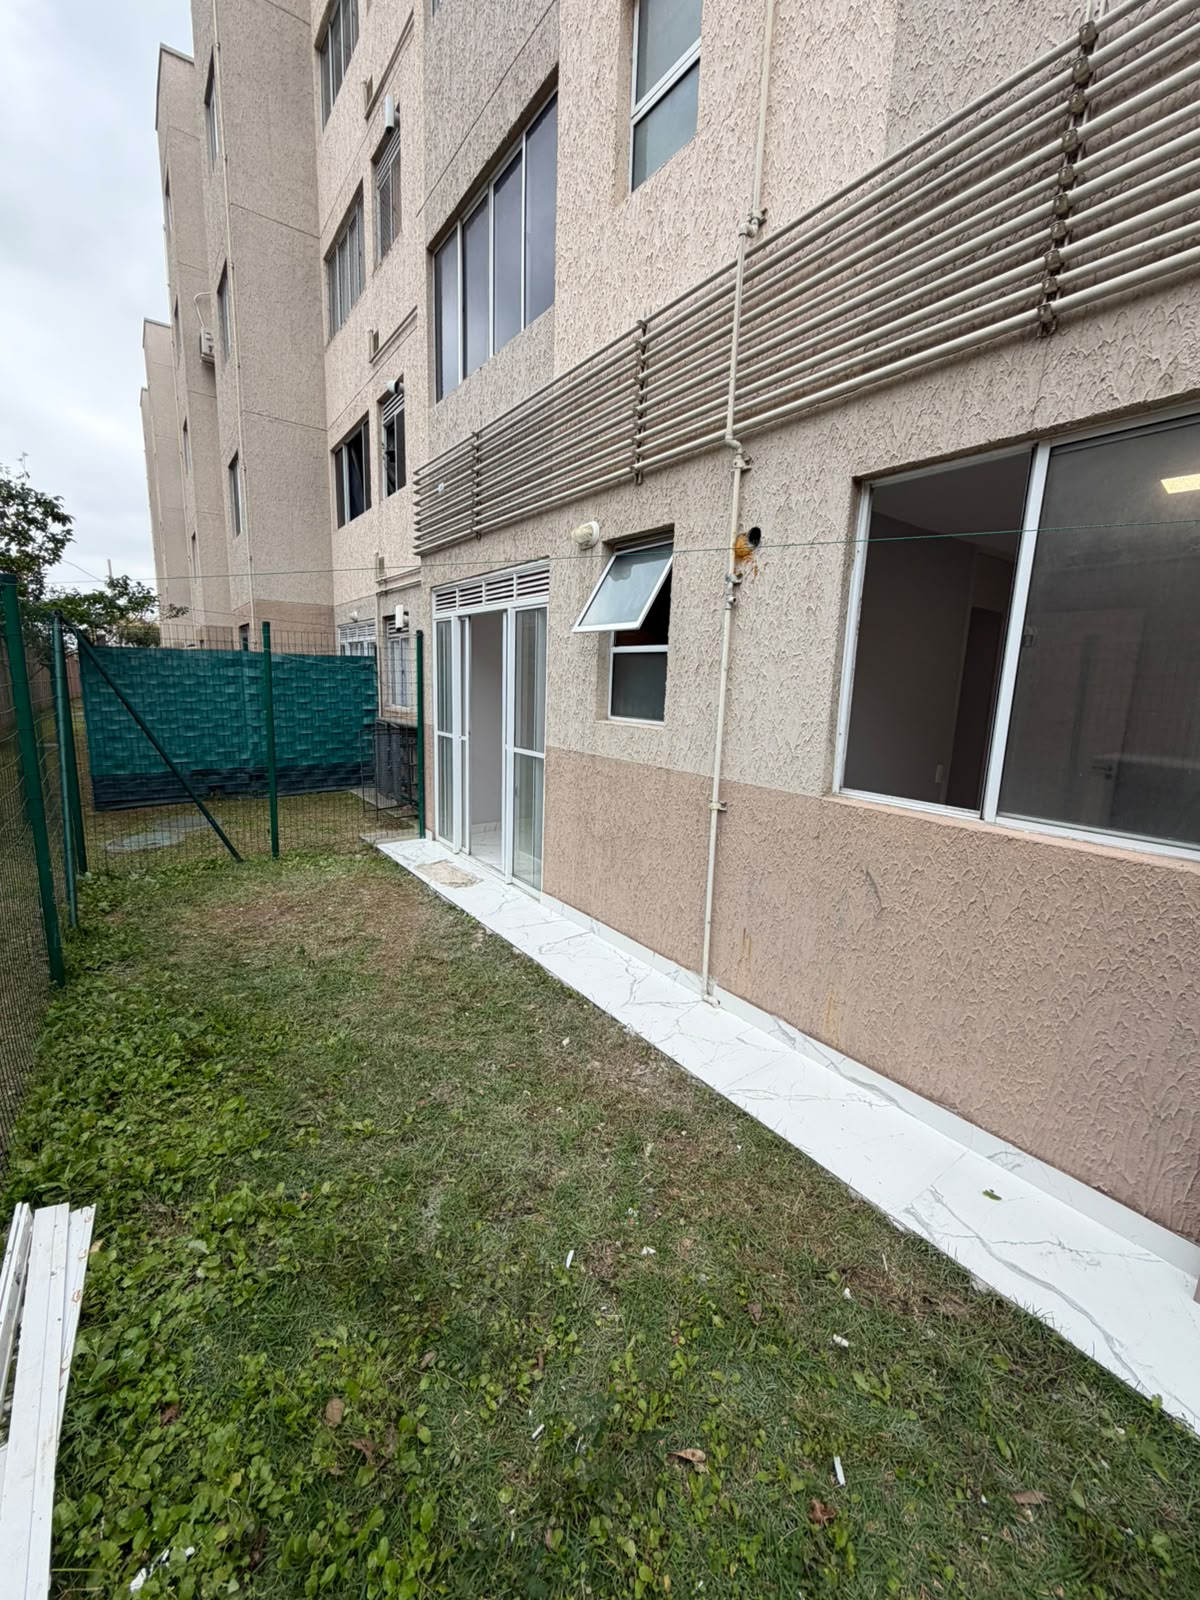
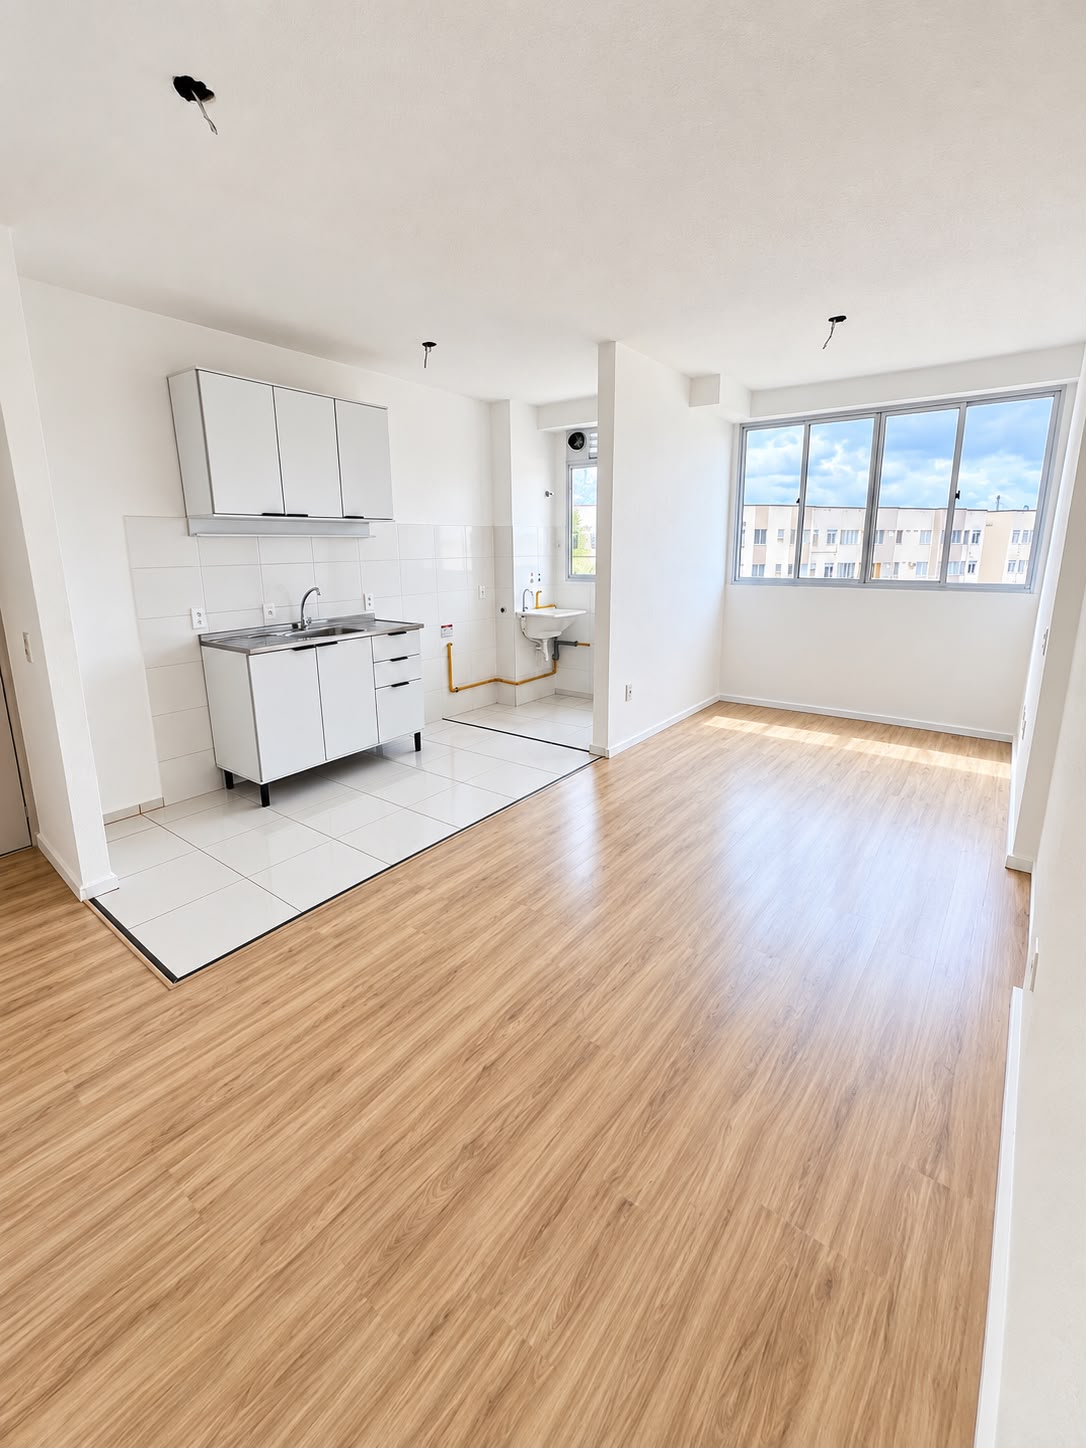
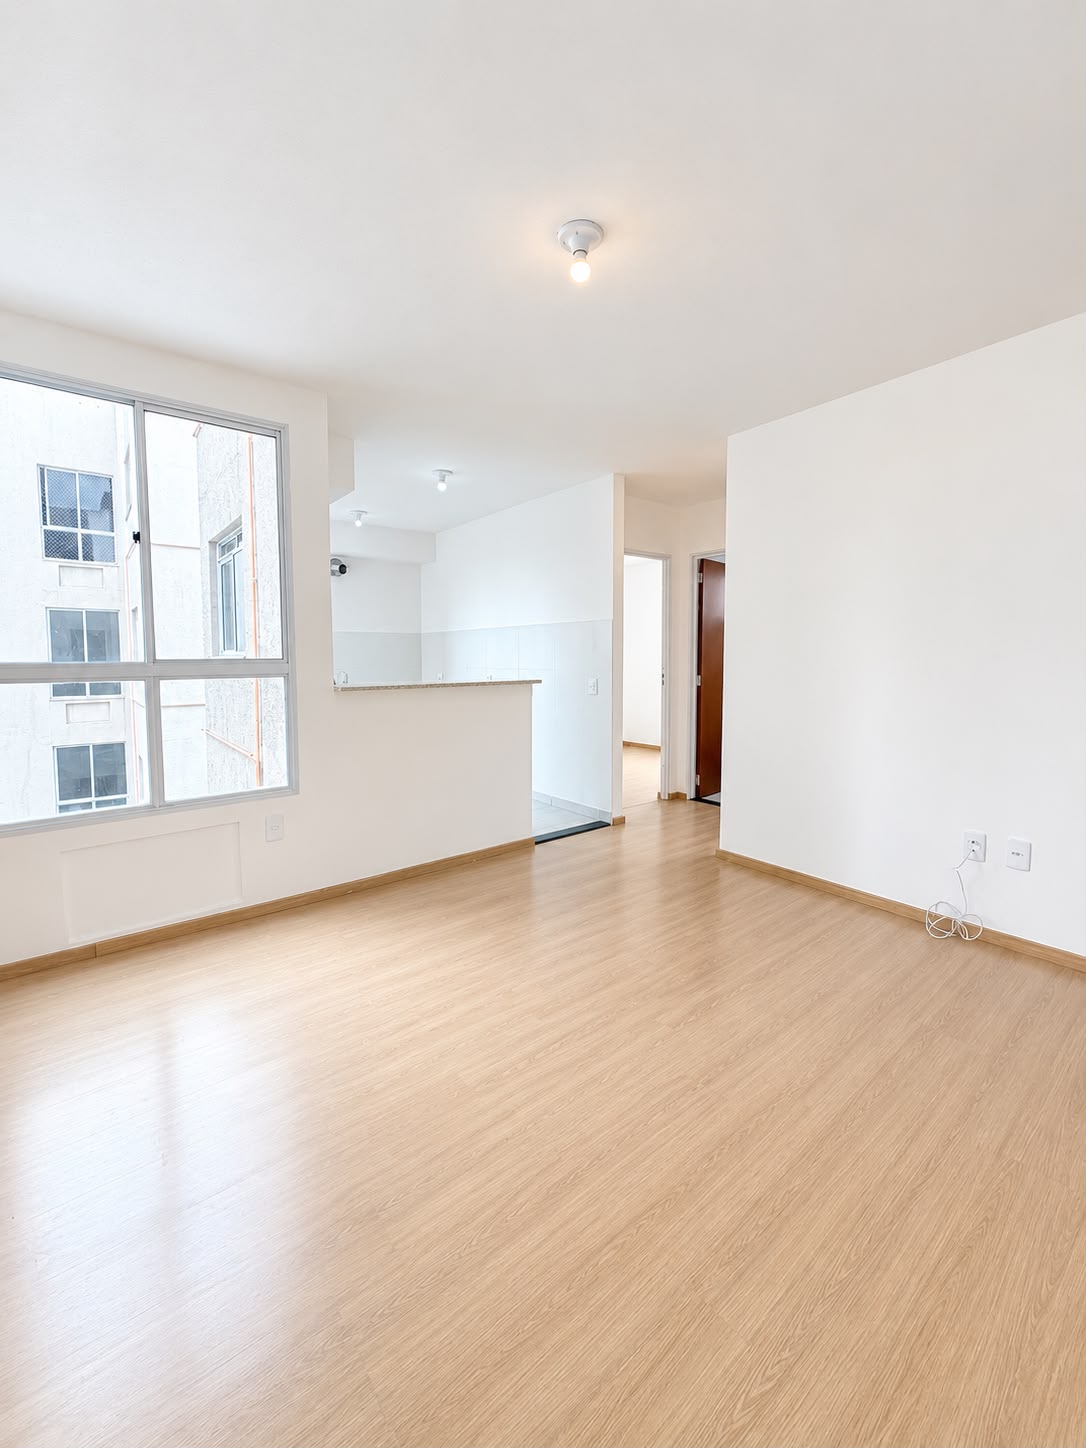
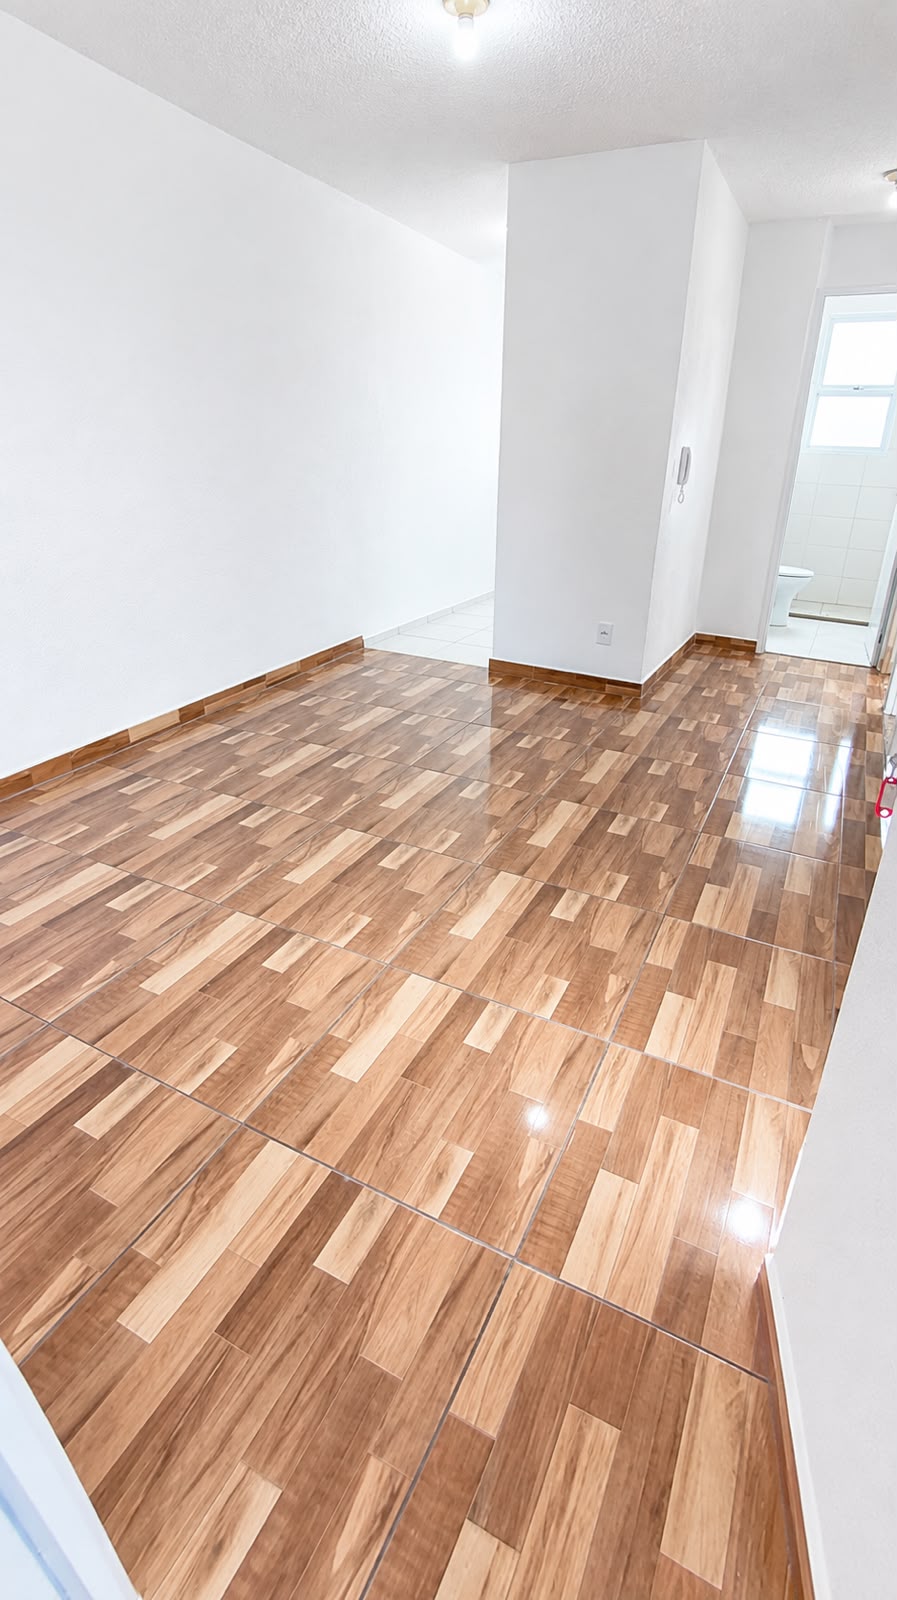
Um imóvel pronto para morar permite conhecer o espaço que você está comprando e avaliar como ele se encaixa na sua vida.
Seu primeiro imóvel começa com informação
Você não precisa ter todas as respostas para começar. O primeiro passo é entender seu orçamento, conhecer os imóveis disponíveis e verificar quais condições de compra podem se aplicar ao seu perfil.
A ELO POP atua na comercialização de apartamentos populares prontos para morar, principalmente na Zona Oeste do Rio de Janeiro, e pode ajudar você a conhecer opções e compreender as etapas da compra.
Quer descobrir quais apartamentos podem fazer sentido para você? Entre em contato com a ELO POP e comece a planejar seu primeiro imóvel com informação e clareza.
Condições de financiamento, uso do FGTS e eventuais benefícios dependem do enquadramento da operação e da aprovação da instituição financeira.